«¿Necesito seguro para mi dron?» tiene una respuesta corta, depende, y una larga que conviene conocer antes de volar. La obligación legal depende del peso del dron y de la categoría en la que vuelas, no del precio del aparato ni de si es un juguete. En esta guía verás cuándo es obligatorio el seguro de responsabilidad civil en España, qué cubre y qué no, si sirve el seguro de hogar y qué revisar antes de firmar una póliza.
En resumen
- Es obligatorio siempre a partir de 20 kg, y por debajo de 20 kg en A2, en la categoría específica y en la certificada.
- En A1 y A3 con drones de menos de 20 kg la ley no lo exige, pero si causas daños respondes igual.
- Un seguro de hogar puede o no cubrir el dron: solo lo sabrás leyendo las exclusiones de tu póliza.
Esta guía es informativa y no sustituye al asesoramiento de un profesional. La referencia es el texto del Real Decreto 517/2024 en el BOE y la información de AESA sobre drones.
El marco legal
Tres normas definen la obligación de seguro para drones en España:
| Norma | Qué regula sobre el seguro |
|---|---|
| Reglamento de Ejecución (UE) 2019/947 | Reglas europeas de operación y categorías (abierta, específica, certificada). No fija por sí mismo un seguro obligatorio para los drones ligeros |
| Reglamento (CE) 785/2004 | Seguro obligatorio de las aeronaves; se aplica a los drones con MTOM de 20 kg o más |
| Real Decreto 517/2024, artículo 8 | Obligaciones de seguro mínimo en España, también para drones de menos de 20 kg |
El RD 517/2024 remite, para el contenido de la cobertura, a la responsabilidad prevista en los artículos 126 y 127 de la Ley 48/1960 de Navegación Aérea y a los límites del Real Decreto 37/2001. Es decir, la póliza no vale con cualquier capital: tiene que alcanzar esos mínimos.
La sentencia del Tribunal Supremo
En su sentencia de 19 de junio de 2025, el Tribunal Supremo anuló la sección del RD 517/2024 que creaba un registro de aeronaves no tripuladas del Ministerio del Interior (artículos 53 a 58). Esa anulación no afecta al artículo 8: las obligaciones de seguro siguen en vigor. Tampoco cambia el registro de operador en AESA, que sigue siendo obligatorio en los casos previstos.
Cuándo es obligatorio
Lo que decide es la masa máxima al despegue (MTOM) y la categoría de la operación.
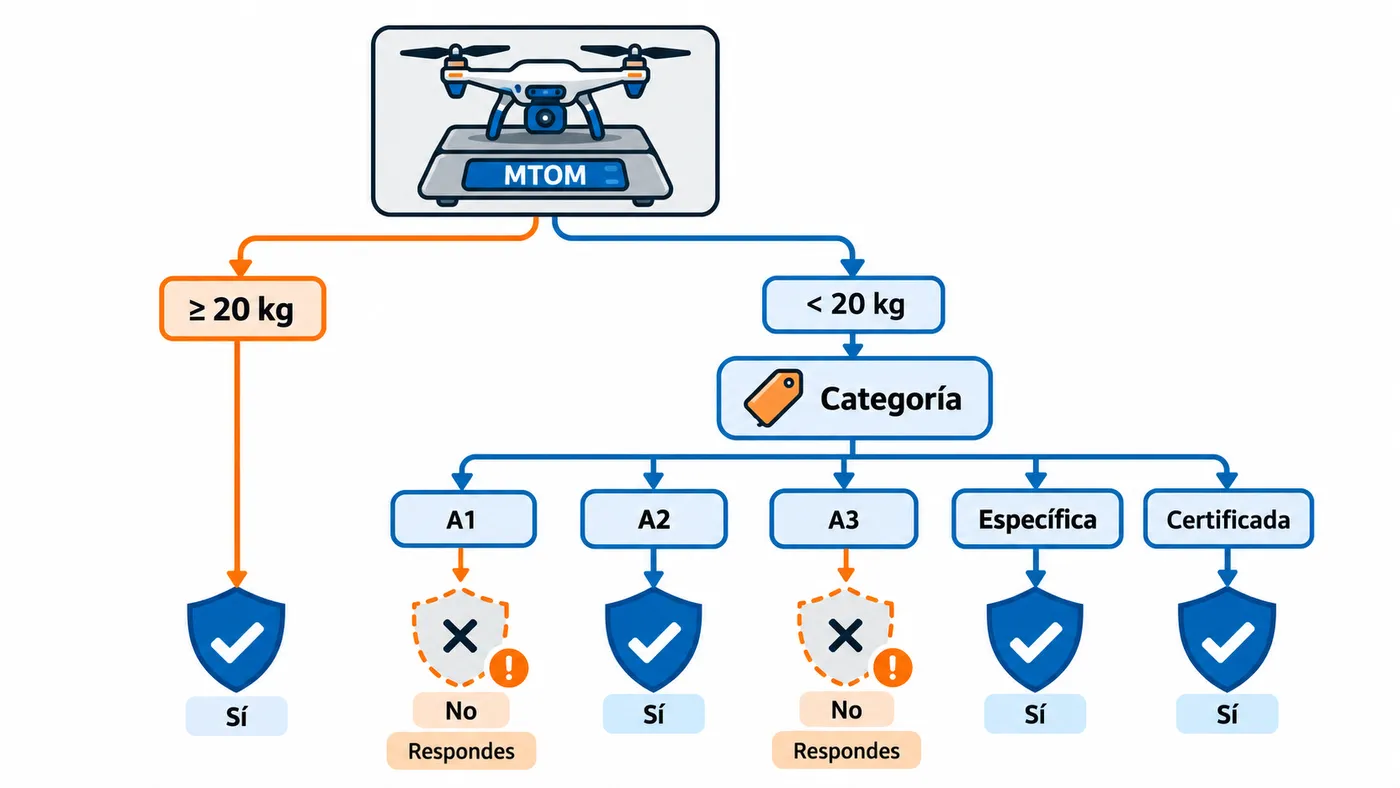
| Situación | ¿Seguro obligatorio? | Base |
|---|---|---|
| Dron de 20 kg o más, cualquier operación | Sí | RD 517/2024 art. 8.1 y Reglamento (CE) 785/2004 |
| Menos de 20 kg, subcategoría A2 | Sí | Art. 8.2 |
| Menos de 20 kg, categoría específica (escenarios estándar, PDRA, autorizaciones) | Sí | Art. 8.2 |
| Menos de 20 kg, categoría certificada | Sí | Art. 8.2 |
| Menos de 20 kg, subcategorías A1 o A3 | No lo exige la ley | Art. 8, resto de operaciones |
¿Y si vuelo de forma profesional?
El artículo 8 no distingue entre uso recreativo y profesional: la obligación depende de la categoría y del peso. Un fotógrafo que vuela en A1 con un dron ligero no está obligado por esta norma, y un aficionado que vuela en A2 sí lo está.
En la práctica, quien trabaja con drones casi siempre contrata seguro igualmente: muchos clientes, productoras y administraciones lo exigen por contrato, y una reclamación por daños puede ser muy cara.
Modalidades admitidas
El RD 517/2024 permite cumplir la obligación de varias formas:
- Póliza continua, que cubre toda la actividad del operador durante su vigencia.
- Póliza por operación o por grupo de operaciones.
- Póliza colectiva de una federación, club, asociación o entidad deportiva que cubra las operaciones de sus miembros.
- En los clubes o asociaciones de aeromodelismo autorizados por AESA, la póliza del club puede cubrir a todos los miembros dentro del alcance de la autorización.
Qué cubre y qué no
Un seguro de responsabilidad civil cubre los daños que causas a otros. No es un seguro del aparato.
| Normalmente cubre | Normalmente no cubre |
|---|---|
| Daños materiales a bienes de terceros (coches, tejados, ventanas) | Daños a tu propio dron (eso es un seguro de casco o daños propios) |
| Lesiones a personas | Robo o pérdida del dron |
| Gastos de defensa jurídica, si la póliza la incluye | Multas y sanciones administrativas |
| Daños que causa el dron al caer o chocar | Daños causados volando fuera de la normativa o fuera de la categoría declarada |
| Daños intencionados | |
| Reclamaciones por intromisión en la intimidad, en muchas pólizas |
Las exclusiones exactas cambian de una aseguradora a otra. La de volar incumpliendo la normativa es muy frecuente y muy relevante: si vuelas sin estar registrado como operador, en una zona prohibida o en una categoría que no te corresponde, la aseguradora puede negarse a pagar.
¿Sirve el seguro de hogar?
Muchas pólizas de hogar incluyen una responsabilidad civil familiar o de la vida privada que cubre los daños que causan los miembros de la familia en su día a día. Que esa cobertura incluya un dron depende de cada póliza:
- Algunas excluyen expresamente las aeronaves, los vehículos a motor o los drones.
- Otras los admiten con condiciones: solo uso recreativo, por debajo de un peso máximo o con un límite de indemnización más bajo.
- Muchas no dicen nada, y en ese caso conviene preguntar antes de dar nada por supuesto.
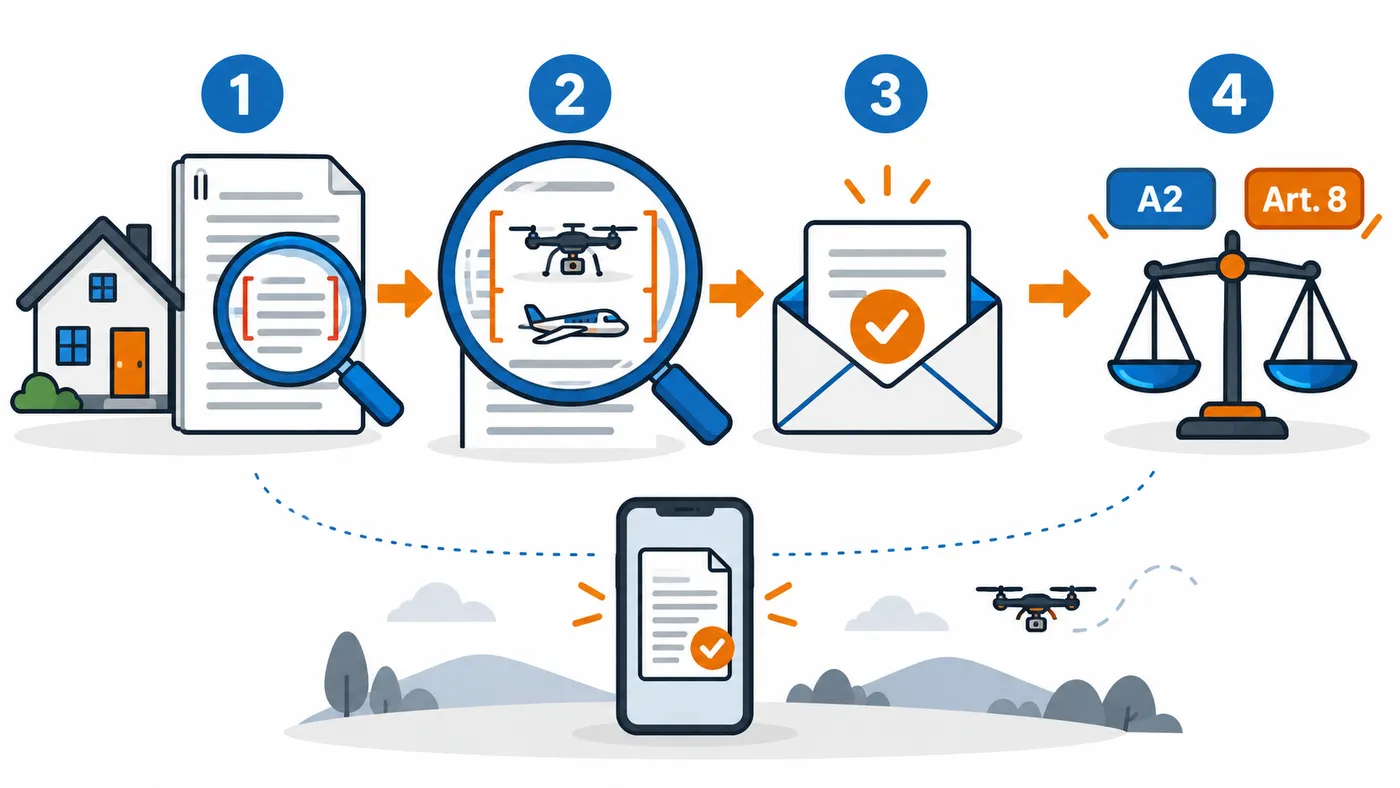
Cómo comprobarlo, paso a paso:
- Busca en las condiciones generales y particulares el apartado de responsabilidad civil y el de exclusiones.
- Busca palabras como «aeronave», «aparato volador», «dron», «vehículo a motor» o «aeromodelismo».
- Si no está claro, pide a la aseguradora una confirmación por escrito, indicando el peso del dron, el uso y la categoría en la que vuelas.
- Si vuelas en A2 o en categoría específica, pregunta además si la cobertura cumple el artículo 8 del RD 517/2024 y los límites del RD 37/2001. Una cobertura familiar genérica puede no hacerlo.
Aunque te confirmen la cobertura, recuerda que fuera de España puede no aplicarse, y que el uso profesional casi nunca entra en un seguro de hogar.
Qué mirar en la póliza
Antes de contratar, revisa estos puntos:
| Punto | Qué comprobar |
|---|---|
| Capital asegurado | Que alcance como mínimo los límites legales exigidos para tu dron y tu operación |
| Categorías cubiertas | Que incluya la tuya: A1, A2, A3, específica (STS, PDRA, autorización) |
| Drones cubiertos | Si va ligado a un dron concreto (número de serie) o a cualquiera que pilotes |
| Pilotos | Si cubre solo al tomador o también a otras personas que vuelen tus drones |
| Uso | Recreativo, profesional o ambos |
| Ámbito territorial | Solo España, Unión Europea o más |
| Franquicia | Cuánto pagas tú en cada siniestro |
| Exclusiones | Vuelo nocturno, sobre personas, en zonas urbanas, fuera de la vista |
| Defensa jurídica | Si está incluida y con qué límite |
| Vigencia | Anual, por operación o por días |
Guarda la póliza o un certificado en el móvil durante los vuelos, junto con tu número de operador. Si AESA o la autoridad que te pare lo pide, tendrás que acreditarlo.
Errores habituales
- Pensar que en A1 o A3 no hay responsabilidad. La ley no exige el seguro, pero si causas daños tienes que pagarlos.
- Dar por hecho que el seguro de hogar cubre el dron sin haberlo leído.
- Contratar una póliza recreativa y usarla para trabajos. Si el uso no coincide, la cobertura puede caer.
- Volar fuera de la categoría declarada. La aseguradora puede rechazar el siniestro.
- Confundir responsabilidad civil con seguro del dron. Si se rompe el tuyo, la RC no paga.
- Guiarse por información antigua. Las normas anteriores a 2024 y el registro de Interior anulado por el Supremo siguen apareciendo en muchas webs.